



WeChat ID :


 发布日期 7 Oct 2026
 49


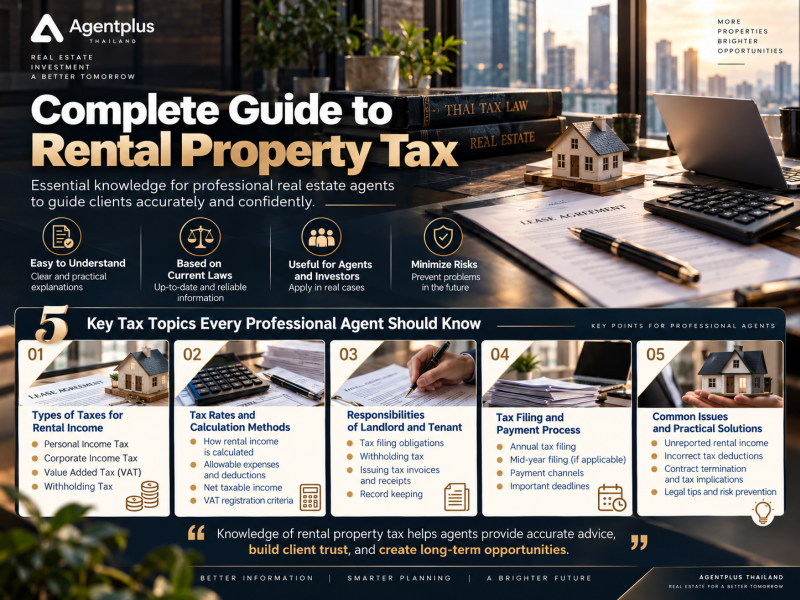
深度税务报告:泰国房产租赁税务全景解析 —— 个人所得税、5% 预扣税、增值税(VAT)免税条款与合同实操
随着泰国曼谷、芭提雅及 EEC 经济特区租赁市场的繁荣,房产出租涉及的复杂税制成为业主与租客关注的核心。
个人租金所得税(税法第 40(5) 条): 个人出租房屋属于第 5 类应税所得。房东可选择凭凭证扣除实际支出,或按法定标准定额扣除(房屋/公寓定额扣除 30%,农业用地扣除 15%)。大额预收租金可通过申报 P.N.D. 93 按租赁年限分摊确认收入。
5% 租金预扣税(Withholding Tax): 当租客为法人机构时,支付租金须依法代扣 5% 预扣税。该税款属于房东的税收抵免(Tax Credit)而非租金折扣。若合同约定为“净租金(Net Rent)”,租客须采用 Gross-up 倒算公式承担税额($\text{净金额} \div 0.95$)。
房产租赁增值税豁免(第 81(1)(tor) 条): 不动产纯租赁服务(住宅、商铺、办公楼、仓库)完全免征 7% 增值税(VAT)。但物业管理费、清洁服务等须单独缴纳 7% VAT 并开具增值税发票,且 180 万泰铢 VAT 强制注册门槛仅计算应税服务收入,不计入房租。
Agentplus (Thailand) Co., Ltd. 在 CEO Patima Jirathamrongchat(MissKann) 的带领下,深耕芭提雅、春武里及曼谷市场。MissKann 拥有逾 20 年跨国房产实操经验,兼任 TREBS RE131 讲师,并荣获 Living Insider TOP LUXURY AGENT 殊荣。Agentplus 致力于为海内外业主提供专业的租赁合同设计、预扣税合规规划及独家物业托管服务。