



WeChat ID :

เข้าสู่ระบบ/สมัครสมาชิก


 โพสต์เมื่อ 7 ต.ค. 2569
 8


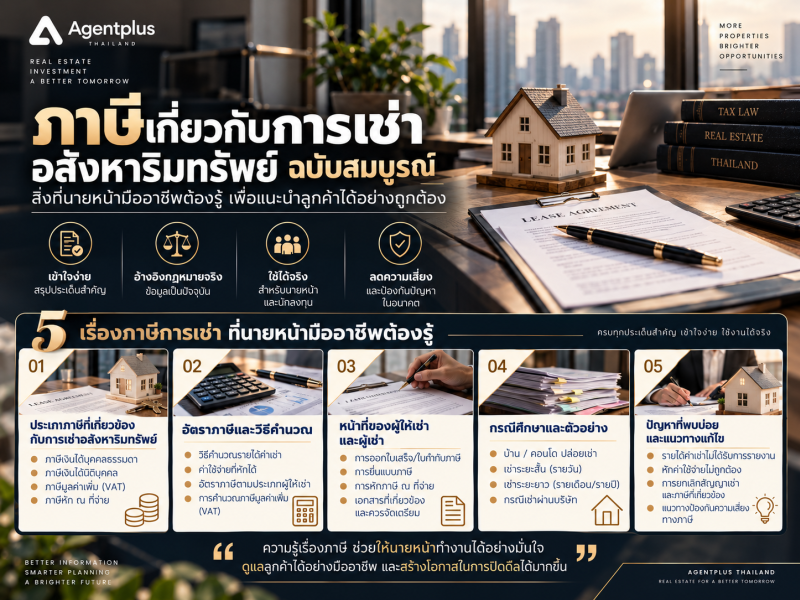
รายงานวิเคราะห์เชิงลึก: ส่องโครงสร้าง "ภาษีเกี่ยวกับการเช่าอสังหาริมทรัพย์" เจาะลึกภาษีเงินได้ ภาษีหัก ณ ที่จ่าย 5% สิทธิยกเว้น VAT และข้อควรระวังในการบริหารสัญญาเช่า
ในสภาวะที่การลงทุนปล่อยเช่าอสังหาริมทรัพย์ ทั้งบ้านเดี่ยว คอนโดมิเนียม อาคารพาณิชย์ และโกดังคลังสินค้าในทำเลศักยภาพ เช่น กรุงเทพมหานคร พัทยา ชลบุรี และเขตพัฒนาพิเศษภาคตะวันออก (EEC) มีการเติบโตอย่างต่อเนื่อง ประเด็นเรื่อง "ภาระภาษีจากการให้เช่า" ได้กลายเป็นหัวใจสำคัญที่ผู้ให้เช่าและผู้เช่าต้องทำความเข้าใจอย่างรอบด้าน การทำธุรกิจให้เช่าเกี่ยวข้องกับกฎหมายภาษีหลายประเภทพร้อมกัน หากวางแผนไม่รัดกุมหรือตีความสิทธิประโยชน์ผิดพลาด อาจส่งผลให้เกิดภาระภาษีย้อนหลังรวมถึงเบี้ยปรับและเงินเพิ่มตามประมวลรัษฎากรได้
ก่อนเริ่มคำนวณภาษี ผู้ให้เช่าและผู้เช่าต้องตอบคำถามพื้นฐานให้ได้ว่า ทั้งสองฝ่ายเป็นบุคคลธรรมดาหรือนิติบุคคล มีสถานะเป็นเจ้าของกรรมสิทธิ์หรือผู้เช่าช่วง จดทะเบียนภาษีมูลค่าเพิ่ม (VAT) หรือไม่ และรายได้ที่เกิดขึ้นจัดเป็นค่าเช่าหรือค่าบริการ เพื่อให้สามารถปฏิบัติตามกฎหมายได้อย่างถูกต้องครบถ้วน
การประกอบธุรกรรมการให้เช่าทรัพย์สินเกี่ยวข้องกับภาษีหลัก 7 ประการ:
ภาษีเงินได้ของผู้ให้เช่า: รายได้จากค่าเช่าต้องนำมาคำนวณภาษีเงินได้บุคคลธรรมดาหรือนิติบุคคลตามประมวลรัษฎากร
ภาษีเงินได้หัก ณ ที่จ่าย (Withholding Tax): ผู้เช่าที่เป็นนิติบุคคลมีหน้าที่ตามกฎหมายในการหักภาษี ณ ที่จ่าย ก่อนจ่ายเงินค่าเช่า
ภาษีมูลค่าเพิ่ม (VAT): กรณีผู้ให้เช่าจดทะเบียน VAT จะต้องพิจารณาการออกใบกำกับภาษีและนำส่ง VAT เฉพาะรายการที่กฎหมายกำหนด
ภาษีที่ดินและสิ่งปลูกสร้าง: ภาษีรายปีที่จัดเก็บตามมูลค่าและลักษณะการใช้ประโยชน์ในทรัพย์สิน
อากรแสตมป์: สัญญาเช่าอสังหาริมทรัพย์ต้องติดอากรแสตมป์ตามอัตราที่กฎหมายกำหนด
ภาษีและเอกสารของค่านายหน้า: ค่าตอบแทนที่จ่ายให้แก่นายหน้าอสังหาริมทรัพย์ มีภาระภาษีและเอกสารหัก ณ ที่จ่ายแยกต่างหาก
ภาษีจากบริการอื่นที่แยกจากค่าเช่า: ค่าบริการส่วนกลาง ค่าบริหารอาคาร หรือค่าสาธารณูปโภค มีภาระภาษีที่แตกต่างจากค่าเช่าพื้นที่
รายได้จากการให้เช่าทรัพย์สินของบุคคลธรรมดา จัดเป็นเงินได้พึงประเมินประเภทที่ 5 ตามมาตรา 40(5) แห่งประมวลรัษฎากร โดยผู้ให้เช่ามีหน้าที่ต้องนำรายได้ไปยื่นแบบแสดงรายการภาษีประจำปี (ภ.ง.ด.90) เสมอ แม้ว่าผู้เช่าจะไม่ได้หักภาษี ณ ที่จ่ายไว้ก็ตาม
ขอบเขตรายได้ที่ต้องนำมาประเมินภาษี: รายได้มิได้จำกัดอยู่เพียงค่าเช่ารายเดือน แต่ครอบคลุมถึง:
ค่าเช่าล่วงหน้า
เงินหรือประโยชน์ตอบแทนการให้เช่าทุกรูปแบบ
ค่าแรกเข้าเพื่อแลกกับสิทธิการเช่า
ค่าใช้จ่าย หนี้ หรือภาระผูกพันของผู้ให้เช่าที่ผู้เช่าช่วยออกหรือชำระแทน
ผลประโยชน์หรือค่าตอบแทนที่ไม่ใช่เงินสด
ตัวเลือกการหักค่าใช้จ่ายของบุคคลธรรมดา: ผู้ให้เช่าบุคคลธรรมดาสามารถเลือกหักค่าใช้จ่ายได้ 2 รูปแบบ:
หักค่าใช้จ่ายตามจริง: รวบรวมหลักฐานใบเสร็จค่าใช้จ่ายที่เกี่ยวข้อง เช่น ค่าซ่อมแซม ค่าบำรุงรักษา ค่าประกันภัย (เหมาะเมื่อมีต้นทุนสูงกว่าอัตราเหมา)
หักค่าใช้จ่ายเป็นการเหมา: สะดวกโดยไม่ต้องเก็บหลักฐาน
บ้าน อาคาร คอนโดมิเนียม ห้องพัก: หักค่าใช้จ่ายเหมาได้ 30% ของรายได้ค่าเช่า
ที่ดินเพื่อการเกษตร: หักค่าใช้จ่ายเหมาได้ 15% ของรายได้ค่าเช่า
ตัวอย่างการคำนวณ: ค่าเช่าอาคารตลอดทั้งปี 360,000 บาท เมื่อเลือกหักค่าใช้จ่ายเหมา 30% ($360,000 \times 30\% = 108,000$ บาท) จะเหลือก้อนเงินได้สุทธิก่อนหักลดหย่อนส่วนบุคคลเท่ากับ 252,000 บาท เพื่อนำไปหักค่าลดหย่อนและคำนวณภาษีตามอัตราก้าวหน้าต่อไป
การบริหารค่าเช่าล่วงหน้าระยะยาว (ภ.ง.ด.93): ตามหลักทั่วไป ค่าเช่าล่วงหน้าจะถือเป็นเงินได้ทั้งก้อนในปีที่ได้รับ ซึ่งอาจทำให้ฐานภาษีของผู้ให้เช่าพุ่งสูงขึ้นอย่างก้าวกระโดด อย่างไรก็ตาม ผู้ให้เช่าอาจมีทางเลือกในการยื่นแบบ ภ.ง.ด.93 เพื่อขอเฉลี่ยเงินค่าเช่าล่วงหน้าตามจำนวนปีของอายุสัญญาเช่าภายใต้เงื่อนไขที่กฎหมายกำหนด เช่น การรับค่าเช่าล่วงหน้า 10 ปี จำนวน 5,000,000 บาท จะไม่สามารถสรุปเองได้ว่าเฉลี่ยรับรู้ปีละ 500,000 บาทโดยอัตโนมัติ แต่ต้องผ่านการตรวจสอบเงื่อนไขและยื่นแบบภาษีอย่างถูกต้อง
เมื่อผู้เช่าเป็น นิติบุคคล (บริษัท หรือห้างหุ้นส่วนนิติบุคคล) กฎหมายกำหนดให้มีหน้าที่ต้องหักภาษี ณ ที่จ่าย ในอัตรา 5% จากยอดค่าเช่าทุกครั้งก่อนจ่ายเงินให้แก่ผู้ให้เช่า (ทั้งกรณีผู้ให้เช่าเป็นบุคคลธรรมดาและนิติบุคคล) พร้อมออกหนังสือรับรองการหักภาษี ณ ที่จ่าย (ใบ 50 ทวิ) และนำส่งกรมสรรพากรภายในกำหนด
นิติบุคคลจ่ายค่าเช่าให้บุคคลธรรมดา: นำส่งด้วยแบบ ภ.ง.ด.3
นิติบุคคลจ่ายค่าเช่าให้นิติบุคคลไทย: นำส่งด้วยแบบ ภ.ง.ด.53
จ่ายให้นิติบุคคลต่างประเทศ: นำส่งด้วยแบบ ภ.ง.ด.54 ร่วมกับการตรวจสอบอนุสัญญาภาษีซ้อน
หลักสำคัญ: ภาษีหัก ณ ที่จ่าย 5% คือ "เครดิตภาษี" ไม่ใช่ส่วนลดค่าเช่า ผู้ให้เช่ายังคงต้องนำรายได้ค่าเช่าเต็มจำนวนก่อนหัก มายื่นคำนวณภาษีปลายปี แล้วจึงนำยอดภาษีที่ถูกหักไว้มาหักออกจากภาษีที่ต้องชำระ
ความแตกต่างระหว่าง Gross Rent และ Net Rent:
Gross Rent: คิดตามค่าเช่าที่ตกลงกัน เช่น ค่าเช่าตามสัญญา 100,000 บาท ผู้เช่าหักภาษี ณ ที่จ่าย 5% (5,000 บาท) ผู้ให้เช่าจะได้รับเงินสดสุทธิ 95,000 บาท พร้อมหนังสือรับรอง 5,000 บาท
Net Rent (ผู้เช่าออกภาษีแทน / Gross-up): หากในสัญญาระบุว่าผู้ให้เช่าต้องได้รับเงินสดสุทธิ 100,000 บาทเต็มจำนวน ผู้เช่าจะต้องทำการคำนวณยกระดับฐานภาษี (Gross-up) ขึ้นมา:
$$\text{ฐานภาษี Gross-up} = \frac{\text{เงินได้สุทธิที่ต้องการ}}{1 - \text{อัตราภาษีหัก ณ ที่จ่าย}} = \frac{100,000}{0.95} = 105,263.16\text{ บาท}$$
ภาษีหัก ณ ที่จ่าย 5% ที่ต้องนำส่ง = $105,263.16 \times 5\% = 5,263.16$ บาท
รวมภาระเงินที่ผู้เช่าต้องจ่ายทั้งสิ้น = 105,263.16 บาท โดยภาระภาษีส่วนนี้จะตกเป็นของผู้เช่า
ประมวลรัษฎากร มาตรา 81(1)(ต) ระบุไว้อย่างชัดเจนว่า การให้บริการเช่าอสังหาริมทรัพย์ ได้รับยกเว้นภาษีมูลค่าเพิ่ม (VAT) โดยสมบูรณ์
ครอบคลุมการเช่าอสังหาริมทรัพย์ทุกรูปแบบ ไม่ว่าจะเป็นบ้าน คอนโดมิเนียม ทาวน์เฮาส์ อาคารสำนักงาน โกดัง คลังสินค้า หรือที่ดินเปล่า
ค่าเช่าอสังหาริมทรัพย์แท้จริง ไม่ต้องเสีย VAT 7% แม้ผู้ให้เช่าจะจดทะเบียนภาษีมูลค่าเพิ่มแล้วก็ตาม
ข้อควรระวัง: ห้ามรวม "ค่าบริการ" เข้าเป็นค่าเช่า รายรับจากบริการอื่นที่ไม่ใช่ค่าเช่าพื้นที่แท้จริง จะต้องเสีย VAT 7% เช่น ค่าบริหารอาคาร ค่าส่วนกลาง ค่ารักษาความปลอดภัย และค่าทำความสะอาด
เกณฑ์การจดทะเบียน VAT 1.8 ล้านบาท: รายรับจากค่าเช่าอสังหาฯ (ที่ได้รับยกเว้น VAT) จะไม่ถูกนำมานับคำนวณ รวมในเกณฑ์รายรับ 1.8 ล้านบาทต่อปี แต่จะนับเฉพาะรายรับจากส่วนบริการที่อยู่ในบังคับ VAT เท่านั้น เช่น มีรายได้ค่าเช่า 5 ล้านบาท และค่าบริหารอาคาร 2 ล้านบาท ให้นำเฉพาะยอด 2 ล้านบาทมาพิจารณาเกณฑ์จดทะเบียน VAT
การออกเอกสาร: ค่าเช่าที่ยกเว้น VAT ให้ออกเป็น "ใบเสร็จรับเงิน" ส่วนค่าบริการที่มี VAT จะต้องออกเป็น "ใบกำกับภาษี" แยกรายการอย่างโปร่งใส
เงินประกันการเช่า (Security Deposit): เงินประกันที่มีภาระผูกพันต้องคืนเมื่อสิ้นสุดสัญญา จะต้องแยกบัญชีอย่างชัดเจนและยังไม่ถือเป็นรายได้ทางภาษี แต่หากมีการยึดเงินประกัน หรือนำไปหักชำระเป็นค่าเช่างวดสุดท้าย กรมสรรพากรจะพิจารณาตามพฤติกรรมจริงและถือเป็นรายได้ค่าเช่าทันที
กรณีมีเจ้าของร่วมหลายคน: ต้องตรวจสอบสัดส่วนกรรมสิทธิ์ตามหลังโฉนดที่ดิน ระบุชื่อคู่สัญญาผู้รับเงินให้สอดคล้องกัน และตรวจสอบให้แน่ใจว่าหนังสือรับรองหัก ณ ที่จ่าย (50 ทวิ) ออกในชื่อผู้ใด เพื่อให้สามารถนำไปใช้เป็นเครดิตภาษีได้อย่างถูกต้อง
การลงทุนในอสังหาริมทรัพย์เพื่อให้เช่าได้อย่างคุ้มค่าและปลอดภัยสูงสุด จำเป็นต้องอาศัยผู้เชี่ยวชาญที่เข้าใจทั้งกลไกตลาดและโครงสร้างกฎหมายภาษี บริษัท เอเจ้นพลัส (ไทยแลนด์) จำกัด (Agentplus (Thailand) Co., Ltd.) คือบริษัทนายหน้าอสังหาริมทรัพย์มืออาชีพและที่ปรึกษาการลงทุนชั้นนำ ที่ให้บริการครอบคลุมพัทยา ชลบุรี กรุงเทพมหานคร และ EEC
ทีมงานนำทัพโดย คุณปติมา จิราธำรงชาติ (MissKann) CEO ผู้มีประสบการณ์ตรงในอุตสาหกรรมอสังหาริมทรัพย์ร่วมกับแบรนด์ระดับสากลยาวนานกว่า 20 ปี พร้อมบทบาทวิทยากรผู้สอนหลักสูตร "นายหน้าอสังหาริมทรัพย์ (RE131)" ของโรงเรียนธุรกิจอสังหาริมทรัพย์ไทย (TREBS) และการันตีคุณภาพด้วยรางวัล Achievement Award 2025 รวมถึงรางวัล TOP LUXURY AGENT จาก Living Insider:
ผู้เชี่ยวชาญด้านการบริหารสัญญาเช่าและการคำนวณผลตอบแทน (Rental & Yield Management): ให้คำปรึกษาการร่างสัญญาเช่า การตั้งราคา Gross/Net Rent การคำนวณ Net Rental Yield และการวางระบบเอกสารภาษีหัก ณ ที่จ่าย ให้ถูกต้องตามระเบียบกรมสรรพากร
ผู้เชี่ยวชาญการบริหารทรัพย์สินแบบสัญญาปิด (Exclusive Property Management): ดูแลคัดกรองผู้เช่าคุณภาพทั้งชาวไทยและชาวต่างชาติ พร้อมทีมงานดูแลทรัพย์สินครบวงจร
ที่ปรึกษาสิทธิการถือครองและการเช่าระยะยาวสำหรับชาวต่างชาติ: เชี่ยวชาญโครงสร้างสัญญาเช่าระยะยาว (Leasehold), ทรัพย์อิงสิทธิ (Sap-Ing-Sith) และการกำกับดูแลเอกสารทางการเงินข้ามประเทศ (FET Form)